Операционная аренда сцепок претендует на место фрахта и покупки техники в логистике лесопромышленного комплекса
Перевозки древесины в России выросли на треть за I кв. 2026 года — до 82 млн куб. м. При этом внутренний рынок пиломатериалов оставался вялым. Одновременно транспортная отрасль, на которой стоит вся лесная логистика, дорожала быстрее готовой продукции: дизель прибавил более 30% в цене за 2025-2026 года, себестоимость грузоперевозок — более 20%, а импорт новых седельных тягачей рухнул на 95%. На этом фоне ЛПК начали всерьез присматриваться к операционной аренде тягачей с полуприцепами — модели, при которой предприятие получает технику под свои маршруты без капитальных вложений и обслуживания. У операционной аренды в этой ситуации оказалось больше аргументов — и экономических, и регуляторных. Подробности — в материале PRO Шеринг.
Считать всю дорогу
Базовая проблема лесной логистики не в цене рейса, а в его непредсказуемости. Предприятию важно понимать, во сколько обойдется доставка продукции, будет ли подана машина и сможет ли покупатель получить заказ вовремя. «Для ЛПК эти вопросы особенно связаны: удаленное производство, длинное плечо и ограничения по погрузке могут сделать сбой одного рейса существенной проблемой. Поэтому оценивать нужно всю модель доставки, включая ее устойчивость», — говорит руководитель направления операционной аренды сцепок ГК «Каргономика» Леонид Ожогин.
Формула «сдал заказ на бирже фрахта — и забыл» в лесной отрасли работает всё хуже. Цены на дизель за 2025 год выросли почти на 10% по данным аналитиков, а в 2026 году, по данным Росстата, давление не ослабло — к июню дизель подорожал на 22,8% в годовом выражении, а к июлю дошел до 87,76 руб. за литр. По словам ведущего аналитика Freedom Global Натальи Мильчаковой, премия в стоимости бензина остается высокой — около 20–40%. Доля топлива в структуре расходов перевозчика достигает 28 %, что, согласно расчётам Аналитического центра при Правительстве РФ, делает эту статью самой тяжёлой в бюджете рейса и напрямую транслирует рост цен на ГСМ в себестоимость логистики — в том числе для лесной отрасли.
Вторая статья — люди. Дефицит водителей категории «CE» возрастает, говорит Вадим Филатов, президент Ассоциации «АвтоГрузЭкс», совладелец ПЭК. Средний возраст в профессии не молодеет, что сказывается на простое техники. Для ЛПК с производствами в десятках километров от ближайшего города это означает, что свободную машину под нужный рейс найти все сложнее.
О масштабе проблемы можно судить и по данным самих лесопромышленников. У Segezha Group доставка продукции стоит около 15% операционных расходов группы, следует из ее материалов, представленных на XI конференции «Рынок лесосырья и продукции деревообработки» 15–16 октября 2026 года. Доля выросла с 11,5% в 2021 году до 17,8% в 2022-м, к 2025 году опустилась до 15,2%, а на 2026 год компания заложила 15,4%. За пять лет логистика закрепилась на уровне, почти в полтора раза выше прежнего, и признаки снижения затрат пока не просматриваются. При такой доле в расходах каждый процентный пункт изменения стоимости доставки ощутим для всей экономики холдинга.
Платить все больше приходится в ситуации, когда и выбрать перевозчика становится сложнее. Отклик на тендерные заявки «Сегежи» на автотранспорт за восемь месяцев 2026 года сократился с 81% до 36%, показывают данные компании. Если в январе подать предложение на конкурс соглашались восемь из десяти приглашенных перевозчиков, то к августу таких было чуть больше трети, и падение составило 45 п.п. Тендерная модель, при которой грузовладелец собирает заявки на каждый рейс или маршрут, дает все меньше вариантов выбора. Перевозчики все реже готовы конкурировать за крупный контракт и все свободные машины держат для спотовых отправлений. Для грузовладельца это оборачивается слабеющей переговорной позицией и растущей ценой вопроса, которую трудно зафиксировать в бюджете заранее.
Себестоимость грузоперевозок за 2025 год выросла более чем на 20% — на топливо, зарплаты, ремонт и обновление парка наложились рост утильсбора и удорожание лизинга. Индекс ставок FTL площадки ATI.Su в июле 2026 года достиг рекордных 2086 пунктов — на 29% выше, чем годом ранее. Основатель и директор ATI.Su Святослав Вильде причинами роста на рынке называет топливный кризис, атаки на склады маркетплейсов, почти полную остановку морских перевозок на юге и переход на электронные перевозочные документы в сентябре.
«Совокупный рост себестоимости перевозок в 2026 году составит 12%. Вместе с инфляцией это приведёт к увеличению тарифов на перевозки на 15–18%, до 85–88 рублей за километр», — говорит заместитель генерального директора ПЭК Андрей Мякин.
Рынок не скрывает, что перекладывает рост издержек на грузовладельцев, и ЛПК платит первым — длинные плечи в экономике рейса ощущаются острее всего.
Покупать всё сложнее
Традиционный ответ на дорогой фрахт — свой парк, но и он в 2025–2026 годах потерял прежнюю доступность. Рынок седельных тягачей упал примерно втрое — до 18 тыс. единиц. Импорт новых машин сократился на 95%: с 47,8 тыс. в 2024 году до около 2,5 тыс. в 2025-м. Новый тягач обходится в 7–7,5 млн руб., а утильсбор на них вырос до 4,3 млн руб. за новую машину с осени 2025 года и 4,7 млн — с 2026 года.
Кредитное плечо тоже подорожало: лизинговый рынок в 2025 году сжался почти вдвое, и лишь в первом полугодии 2026-го восстановился на 5%, до 853 млрд руб. нового бизнеса. «Говорить о полном восстановлении рынка пока преждевременно, скорее речь идет о постепенной адаптации отрасли к новым условиям», — отмечает коммерческий директор «Флит Лизинга» Руслан Моллаев. Инвестировать в парк на пике ставок, под фрахт, который завтра может не прийти, — решение, на которое готовы немногие лесозаготовители, и без того пережившие непростые годы.
Один из выходов в такой ситуации — операционная аренда. «Для грузовладельца это возможность закрепить технику под производственный график и сформировать основу транспортного бюджета на срок до 36 месяцев. Платеж, порядок индексации и состав обслуживания определяются договором. Топливо, ФОТ и дороги рассчитываются отдельно, — так предприятие видит полную структуру расходов и может планировать ее изменение», — объясняет Леонид Ожогин.
Суть модели в том, что платеж по аренде закрывает сразу несколько статей бюджета. В состав услуги входят сервис, страхование и замена шин — все это закрепляется договором, а не решается по факту поломки. Предприятие не выводит технику на свой баланс, не замораживает деньги в активах с непредсказуемой остаточной стоимостью и не несет риска морального устаревания парка, говорит представитель ГК «Каргономика». При контрактах от года аванс отсутствует или составляет 10–15%, указано в обзорах рынка аренды.
Закрепленный парк дает и операционные дивиденды: предприятие само определяет приоритеты отправлений и организует межскладские перемещения без заказа отдельного фрахта. При этом, как уточняет Леонид Ожогин, в расчете учитываются дополнительный пробег, эксплуатационные расходы и влияние таких рейсов на основной график.
Модель подтверждается и рыночной статистикой. По рэнкингу «Эксперт РА», ГК «Каргономика» вошла в топ-3 по объему нового бизнеса в оперативном лизинге за первое полугодие 2026 года с показателем 621 млн руб. Сегмент уже нельзя назвать нишевым.
«Наша главная цель — помочь клиенту снизить стоимость перевозки. Транспорт должен не только доставлять собственные грузы, но и зарабатывать на обратной загрузке. Именно в этом мы видим основной потенциал операционной аренды сцепок», — пояснил исполнительный директор «Карго Аренды» Евгений Кожанов.
Граница выгоды
Аренда — не универсальный ответ, и сам Леонид Ожогин этого не скрывает. «Сравнивать только ставку фрахта с арендным платежом недостаточно. Мы рассчитываем полную стоимость доставки и определяем условия, при которых аренда становится выгодной. Обратные загрузки могут дать дополнительный эффект, но их доступность и доходность нужно проверять применительно к конкретному маршруту», — отмечает он.
По его словам, результат зависит от регулярности грузопотока, оборота техники, простоев, организации работы водителей и возможностей обратной загрузки. Аренда окупается там, где груз идет постоянно и по понятным направлениям. Сырьевые потоки лесозаготовительных и деревообрабатывающих предприятий, мало зависящие от сезона, этому условию отвечают.
Экономия возможна и внутри самой модели перевозок. Разница расхода топлива между экономичной и «средней» конфигурацией тягача — 2–4 л на 100 км — при годовом пробеге 140–160 тыс. км превращается в 300–500 тыс. руб. экономии в год на одну машину. Комплексные меры — телематика, обучение водителей, регулярное обслуживание — по расчетам транспортных компаний, снижают расход дизтоплива еще на 15–25%. Порожний пробег — прямая потеря: по примерам перевозчиков регулярных маршрутов, его удается снизить с 28% до 21% общего пробега. Арендатору с закрепленным парком управлять этими параметрами проще, чем заказчику разовых фрахтов.
«Регулярность обеспечивается организацией всей работы: от планирования рейсов и смен водителей до обслуживания и резерва техники. Процесс расчета маршрутов выстроен поэтапно, учитывает все расходы и полную детализацию каждой статьи затрат. Поэтому вместе с экономикой проекта нужно согласовывать показатели своевременности отгрузок и ответственность сторон», — говорит Леонид Ожогин.
Регулирование помогает аренде
К экономическим аргументам в 2025–2026 годах добавился регуляторный. С 1 января 2025 года весь автотранспорт, перевозящий древесину, обязан иметь оборудование ГЛОНАСС — штраф для юрлиц 200–400 тыс. руб. С 1 сентября 2026 года в отрасли начали действовать обязательные электронные перевозочные документы. Случайному транспорту с рынка соответствовать этим требованиям сложнее, чем закрепленному парку, за состояние которого арендодатель отвечает по договору.
Государственная поддержка экспортной логистики ЛПК, напротив, сжимается: бюджет транспортных субсидий в 2026 году сокращен более чем вдвое — с 5,9 до 2,4 млрд руб., лимит на одно предприятие — 200 млн руб., около 11% стоимости поставки. На субсидии по перевозкам продукции лесопиления выделено 550 млн руб. — по оценкам, приводившимся в отраслевых публикациях, этих денег хватит на две-три компании. «Субсидию на транспортировку будем переделывать под ключевые маршруты и ключевые продукты. То есть мы скорее всего оставим логистическую субсидию под те маршруты, которые „не поедут“ без субсидии», — рассказал заместитель министра промышленности и торговли РФ Роман Чекушов. Доставка пиломатериалов на экспорт съедает до трети стоимости товара, и чем меньше внешней помощи, тем важнее экономия на собственных маршрутах.
«Транспортная субсидия, достигнув максимальной эффективности в 2023 году, сократилась почти в 15 раз, потому что свое практическое значение для бизнеса во многом утратила. Но мера сохраняет важный институциональный смысл как отработанный и проверенный механизм господдержки ЛПК», — говорит вице-президент Segezha Group Николай Иванов.
Как проверить на своих цифрах
Методика, которую предлагает Леонид Ожогин, проста и не требует капитальных решений на старте. Достаточно выбрать 3–5 регулярных направлений и предоставить сведения о расстоянии, количестве рейсов, текущей стоимости фрахта и характеристиках груза. Результат — сравнение полных затрат, оценка потенциала экономии и условия возможного запуска. При подтверждении эффективности стороны могут перейти к пилоту с согласованными показателями стоимости и надежности доставки.
Сам подход — сначала расчет, потом техника — выглядит трезво на фоне рынка, где еще недавно машины покупали по инерции, а потом искали им груз. В 2026 году логистика ЛПК движется к моделям, где устойчивость отгрузок и понятная структура затрат важнее разовой ставки, и аренда сцепок становится одним из рабочих инструментов. Проверить это лесопромышленники смогут на данных собственных маршрутов — так же, как и любые другие модели перевозок.
Денис Кунгуров
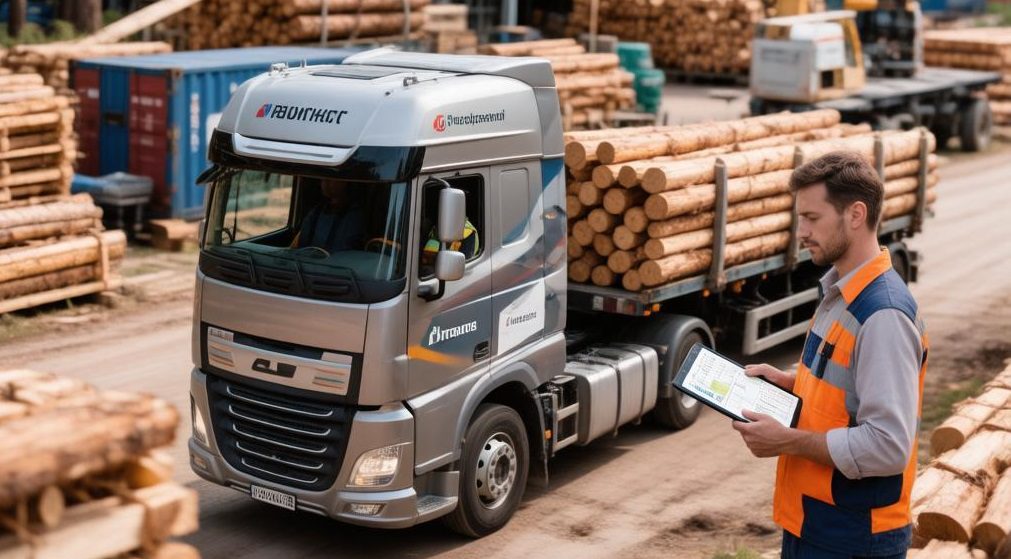
Фото: создано PRO Шеринг при помощи GigaChat
