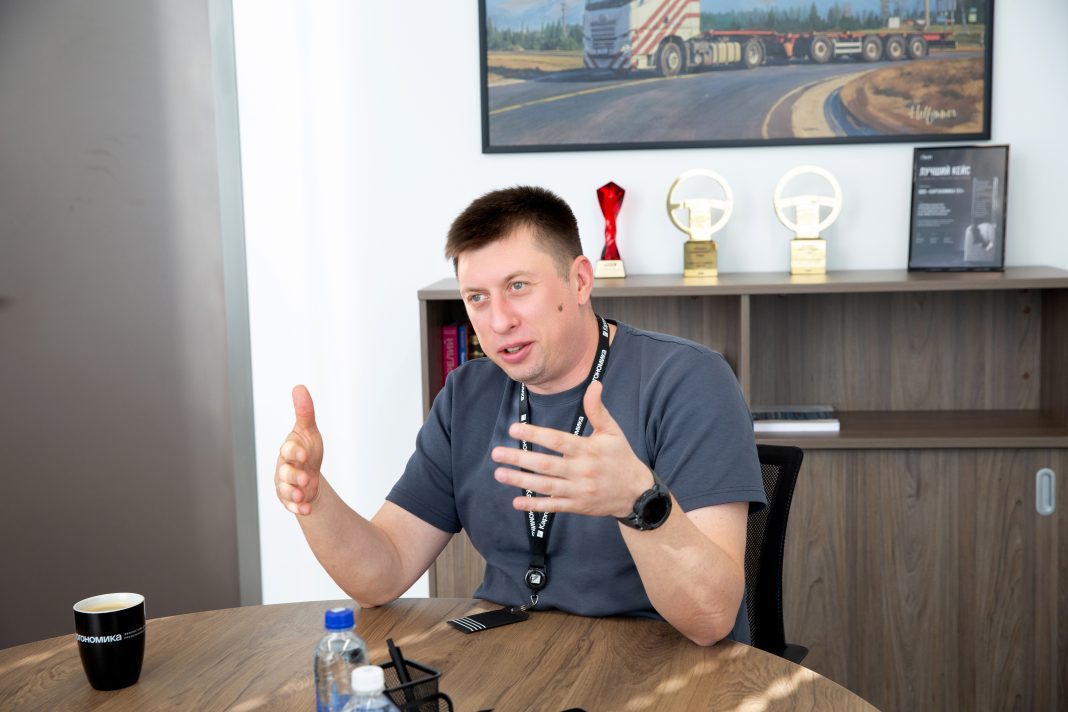
Гендиректор ГК «Каргономика» Александр Проскурин — о том, почему прибыль перевозчика теперь делается не в рейсе, а в затратах
Грузоперевозки закрывают 2025 год неприветливой статистикой: с рынка ушли 10–15% перевозчиков, маржинальность сжалась примерно на 30%, тарифы при этом прибавили лишь 10–25%. По оценке основателя и гендиректора ГК «Каргономика» Александра Проскурина, даже в оптимистичном сценарии доходы в отрасли будут расти медленнее расходов, а главным навыком перевозчика становится управление себестоимостью рейса. Его компания собрала вокруг этой задачи экосистему из девяти сервисов — от топливных закупок и телематики до лизинга и аренды техники. За последние 12 месяцев оборот экосистемы превысил 62 млрд руб. с более 8 тыс. партнерами. PRO Шеринг поговорил с Александром Проскуриным о том, за счёт чего малый и средний бизнес собирается дожить до смены конъюнктуры.
Кризис, который нельзя переложить в тариф
В грузоперевозках нет монополий, способных автоматически переложить рост затрат на клиента. Тариф диктует баланс спроса и предложения, объясняет г-н Проскурин. Между тем за три года зарплаты в отрасли прибавили, по его оценке, более 56%. Перевозчик может сжать этот разрыв двумя способами: поднять производительность труда или сократить издержки. Ежегодный прирост производительности на несколько процентов он считает достижимым, скачок на 50% — задачей из области фантастики.
Для малого и среднего бизнеса Александр Проскурин предлагает третий путь — объединение спроса: несколько компаний закупают шины, топливо и технику совместно и получают условия, рассчитанные на крупного клиента. Потребность в этом, подчёркивает он, не исчезнет с улучшением экономики, поскольку перевозчик не станет платить больше за топливо только потому, что его маржа временно подросла.
«Универсальной волшебной кнопки для экономии нет. Результат складывается из десятков решений — от давления в шинах до выбора налогового режима»
Экосистема вместо набора юрлиц
Слово «экосистема» в «Каргономике» появилось на рубеже 2020–2021 годов — до этого группа называлась просто группой компаний. Разница, по мнению г-на Проскурина, не в вывеске — отдельные юридические лица сами по себе экосистему не образуют. Она начинается там, где сервисы обмениваются данными так, что каждый следующий продукт удешевляет использование предыдущего.
Экосистема объединяет девять бизнес-юнитов, у семи из которых собственная учётная политика: лизинг, аренду, топливо, страхование, продажу техники и программные решения. Все они работают на один тип клиента и собраны в единый интерфейс. Сама компания сознательно ограничивает поле деятельности автомобильными грузоперевозками. Александр Проскурин вырос в семье перевозчиков, с 11 лет в бизнесе и ставит глубину отраслевого понимания выше хайпового и спекуятивного распыления на чуждые ему отрасли.
Он приводит цифру GMV — стоимость проданных через экосистему товаров и услуг за последние 12 месяцев превысила 62 млрд руб. Клиентом компания считает лишь того, с кем есть договор и реальные товарно-денежные операции. Таких — 8380 транспортных компаний. Темп набора ускорился — около 500 новых подключений в месяц против 150–200 годом ранее. Полный набор сервисов, от телематики до страховки, используют 1316 компаний — клиенты обычно заходят с одного продукта и достраивают остальное, —говорит Александр Проскурин.
СПРАВКА
Публичные оценки оборота группы — 39 млрд руб. по итогам 2025 года с целью 270 млрд к 2030-му — г-н Проскурин в разговоре не подтверждал, приводя вместо них плавающий показатель LTM (последние 12 месяцев). Выручка головного юрлица по РСБУ за 2025 год — 681 млн руб., прибыль — 826 млн; доход группы формируют прежде всего не продажи ПО, а лизинг, топливо и страхование.
Топливо без перекупщика
Топливо — около 35% себестоимости перевозки, и именно здесь механика экосистемы видна нагляднее всего. Малому перевозчику нефтяные компании работать напрямую не слишком удобны: администрирование сотен мелких клиентов для них дорого. Поэтому перевозчик годами покупал топливо у посредников, отступавших себе в среднем около 5%, подсчитывает г-н Проскурин.
«Каргономика» выступает не в роли перекупщика, а организатора. Клиент заключает прямой договор с нефтяной компанией и получает скидку непосредственно от неё. Группа лишь сводит объёмы тысяч перевозчиков в один крупный закупочный поток и помогает нефтянику обслуживать эту массу клиентов — за привлечение и сопровождение платит уже сам нефтяник. По словам Проскурина, по мере ухода перевозчиков от посредников их маржа на рынке снизилась в 2–3 раза. Само топливное направление он высокомаржинальным не называет: комиссия невелика, а смысл сервиса — входной билет в экосистему.
«Дополнительную экономию даёт не скидка, а алгоритм: платформа сопоставляет цену на каждой из интегрированных 12 тыс. АЗС с расходом машины, остатком в баке и направлением движения и пересчитывает точку заправки, если станция по маршруту закрывается», — говорит Проскурин. По его мнению, те же данные о трафике помогают нефтяным компаниям оценивать качество самих станций.
Лизинг на восьми человек
Лизинговый портфель «Каргономики» — около 7 млрд руб., и обслуживают его восемь человек. Удвоить портфель без расширения штата Проскурин считает реальным. После регистрации на платформе клиент примерно через минуту получает предварительно одобренный лимит, договоры формируются автоматически и подписываются электронно. Бумаги в отрасли, впрочем, держатся стойко — по его оценке, восемь из десяти сделок с техникой всё ещё идут с бумажными документами, а доля ЭДО в автогрузоперевозках не дотягивает и до 4%.
Дисциплину в портфеле Проскурин считает главным результатом. Нормативная просрочка — 0,12–0,14% портфеля, а в самый стрессовый квартал прошлого года она поднималась до 1,9%. «У ряда крупнейших игроков просрочка была примерно в десять раз выше, у отдельных — до 15%», — говорит он. Причину видит в завышенных оценках техники: если тягач, который стоит 8 млн руб., финансируют по 15 млн, экономика рейса эту цену не вытянет. «Каргономика» такие сделки отказывалась финансировать и предлагала клиенту подождать адекватной цены. Настораживает его и мода на снижение авансов. «Красивый рост портфеля нередко оборачивается просрочками и падением денежного потока. Для частных лизинговых компаний, в отличие от банковских дочек с большим капиталом, цена такой ошибки несравнимо выше», — рассказывает он.
Аренда как комплексный бизнес
«Аренда — это не сдача машины и не цифровая платформа. Это подбор техники, её загрузка, сервис и остаточная стоимость, соединённые в одну экономику»
Арендное направление работает с 2019 года и прошло проверку войной цен. Так к началу спецоперации в парке было около 600 грузовиков, за 2022 год его сократили до 80, после чего начали наращивать заново. Обычный срок аренды — до 36 месяцев, договоры продлеваются лишь тогда, когда рынок не позволяет выгодно продать технику. В 2025 году эффективная загрузка парка превысила 93% — цифра, которой позавидовал бы оператор любого наёмного флота.
Рентабельность операционной аренды г-н Проскурин оценивает примерно в 15% прибыли — против около 1,5% в торговле автомобилями и 5–6% в финансовом лизинге, где лишь лучшие доходят до 9%. При этом он прямо предупреждает: «EBITDA в этом бизнесе льстит, поскольку существенная часть расходов сидит ниже этого показателя».
Контроль техники на расстоянии — главная инженерная задача аренды. Парк в сотни грузовиков рассыпан по часовым поясам, и физически осматривать его невозможно. Модель, по словам г-на Проскурина, соединяет телематику, сервисные контракты и контроль эксплуатации в один контур. Выходящая из аренды машина поступает в торговый дом группы, проходит подготовку и продаётся, в том числе с финансированием покупателю. Возможность сбыта, поясняет он, определяют три переменные: состояние рынка, цена покупки и состояние самой техники.
Технику группа выбирает не по прайсу, а по остаточной стоимости. В работе КАМАЗ и «Валдай», в дистрибуции — полуприцепы Wagner и Hilfimer, у группы свои производства в Есипово (сборка) и Алабуге (полный цикл). Логика привязана к графику утилизационного сбора до 2030 года: с 2026 года ввоз части тягачей и полуприцепов становится менее выгодным, и на первый план выходит локализация и СПИК. Компания приобретает технику с высокой долей локализации, а субсидии Минпромторга — около 20% на тягач и 10% на прицеп — дают до 2,2 млн руб. на сцепку. Если модель снимают с продажи, сервис и запчасти деградируют, а вместе с ними — коэффициент технической готовности и цена машины на вторичке.
СПРАВКА
Аналогом эффективности аренды служит датчик давления и температуры шин на полуприцепах. По данным группы, он снижает расходы на шины на 33%, отслеживая проблемы до их превращения в износ. Полный комплекс сервисов «Каргономики», по оценке г-на Проскурина, экономит клиенту до 850 тыс. руб. в год на машину — при том что нормальная транспортная компания зарабатывает около 1 млн руб. чистой прибыли в год на сцепку.
«Компания будущего будет разбирать исключения»
Своими данными группа делиться не планирует: «Клиенты должны быть уверены, что информация о работе их бизнеса не выходит за пределы экосистемы», — говорит г-н Проскурин. Исключение — аренда. Здесь наблюдения за техникой в эксплуатации группа передаёт производителям, помогая доводить конструкцию полуприцепов и тягачей. К обязательной передаче данных государству компания готова, если того потребует закон, хотя делиться бесплатно результатом собственных затрат ей не хотелось бы. Регулирование, замечает он, вообще работает на устойчивость: «Чёткие правила спасли банки и страховщиков, а слабое регулирование лизинга обернулось тем, что мы видим сегодня».
Работу офиса транспортной компании г-н Проскурин в 2027–2028 годах видит так: поиск груза, контроль машины и отслеживание параметров уйдут в автоматизацию, а логисту останутся отклонения от нормы. «Человек будет разбирать исключения», — формулирует он. Для этого, помимо ПО, нужно дожать электронные документы и приучить к новым процессам отправителей, получателей и водителей.
Беспилотники, ИИ и цена самой цифры
В автономные грузовики группа идёт через прицеп: с «Яндексом» и Navio работа идёт плотно, с КАМАЗом подписано соглашение. Полуприцепы с датчиками, камерами и лидарами уже ездят по трассам М12, М11 и М4 — пока с водителем. Сроки коммерческого внедрения г-н Проскурин не называет. Массовый беспилотный режим магистральных тягачей, по его оценке, начнется после 2030 года, так как парк из 751 тысячи тягачей обновится не сразу. Второй проект, двойные сцепки, ближе к практике — один тягач с двумя полуприцепами на протяжённых прямых дорогах позволит водителю везти больше груза и смягчит кадровый дефицит. Эксперименты с АСМАП и Минтрансом идут параллельно с настройкой нормативов.
ИИ г-н Проскурин воспринимает без эйфории: CRM-систему теперь можно собрать за несколько недель, собственную LMS для обучения HR-команда «Каргономики» написала за месяц, а стоимость продуктов вроде Miro, по его оценке, упала в десятки раз. Давление на рынок готового ПО, признаёт он, дойдёт и до «Каргономики». Сейчас в подразделении — ООО Cargonomica Tech 42 разработчика, а объем инвестиций в экосистему дошел до 1 млрд рублей — и это не все модули. Компенсировать риски должна сама модель. Даже если перевозчик напишет себе программу, телематика, страхование и закупка топлива никуда не денутся.
Отбор новых продуктов у группы подчинён четырём правилам: связь с автогрузоперевозками, снижение себестоимости рейса, синергия без каннибализации и долгосрочная лояльность клиента. Вопрос «технологический продукт или физический» г-н Проскурин считает вторичным. На этих правилах экосистема и останавливает проекты: лизинг шин в 2024–2025 годах рос темпами выше 90% месяц к месяцу, пока на рынок хлынули шины по серым схемам, — продукт остановили и вернут лишь тогда, когда модель снова начнёт реально экономить клиенту деньги.
«Мы оцениваем технологии не по популярности, а по влиянию на себестоимость перевозки»
«Рынок не станет аналогом такси»
Прогноз г-на Проскурина о будущем отрасли противоречит расхожей идее консолидации. Сегодня на малый и средний бизнес, по его оценке, приходится 76% всех перевозок, причём в 2021 году доля была ниже. У небольших компаний ниже административные издержки, у крупных — закупочная сила. И именно экосистемы закрывают этот разрыв, выдавая малому бизнесу «переговорный вес» с корпорациями. География страны, разнообразие грузов и маршрутов, по его убеждению, сохранят необходимость в десятках тысяч компаний: «рынок не станет похож на агрегатор такси с тремя-четырьмя операторами».
Изменится другое. Отрасль ждёт обеление и дальнейшее усиление регулирования. Рост зарплат водителей и ужесточение требований к условиям труда, а автоматизация офисных процессов станет главным способом компенсировать дорогой персонал. Электронные документы и цифровая экспедиция — проект «Карго-Грузы», который группа позиционирует не как биржу объявлений, а как алгоритмического экспедитора, — распространятся по мере того, как участники перевозки привыкнут к ЭПД. Уход крупного игрока — «Монополии», одного из самых агрессивных конкурентов с её биржей, топливом и сервисами, г-н Проскурин комментирует без злорадства, но с выводом: платформа, растившая выручку на чужом риске и дорогом долге, доказала не несостоятельность экосистем, а их жёсткие правила выживания.
Нынешняя логика, по оценке г-на Проскурина, в будущем не изменится: транспортные компании будут конкурировать не тарифом, а себестоимостью каждого рейса, а цифровизация останется лишь инструментом — ровно до тех пор, пока за ней стоит измеримая экономика.
Фото: PRO Шеринг